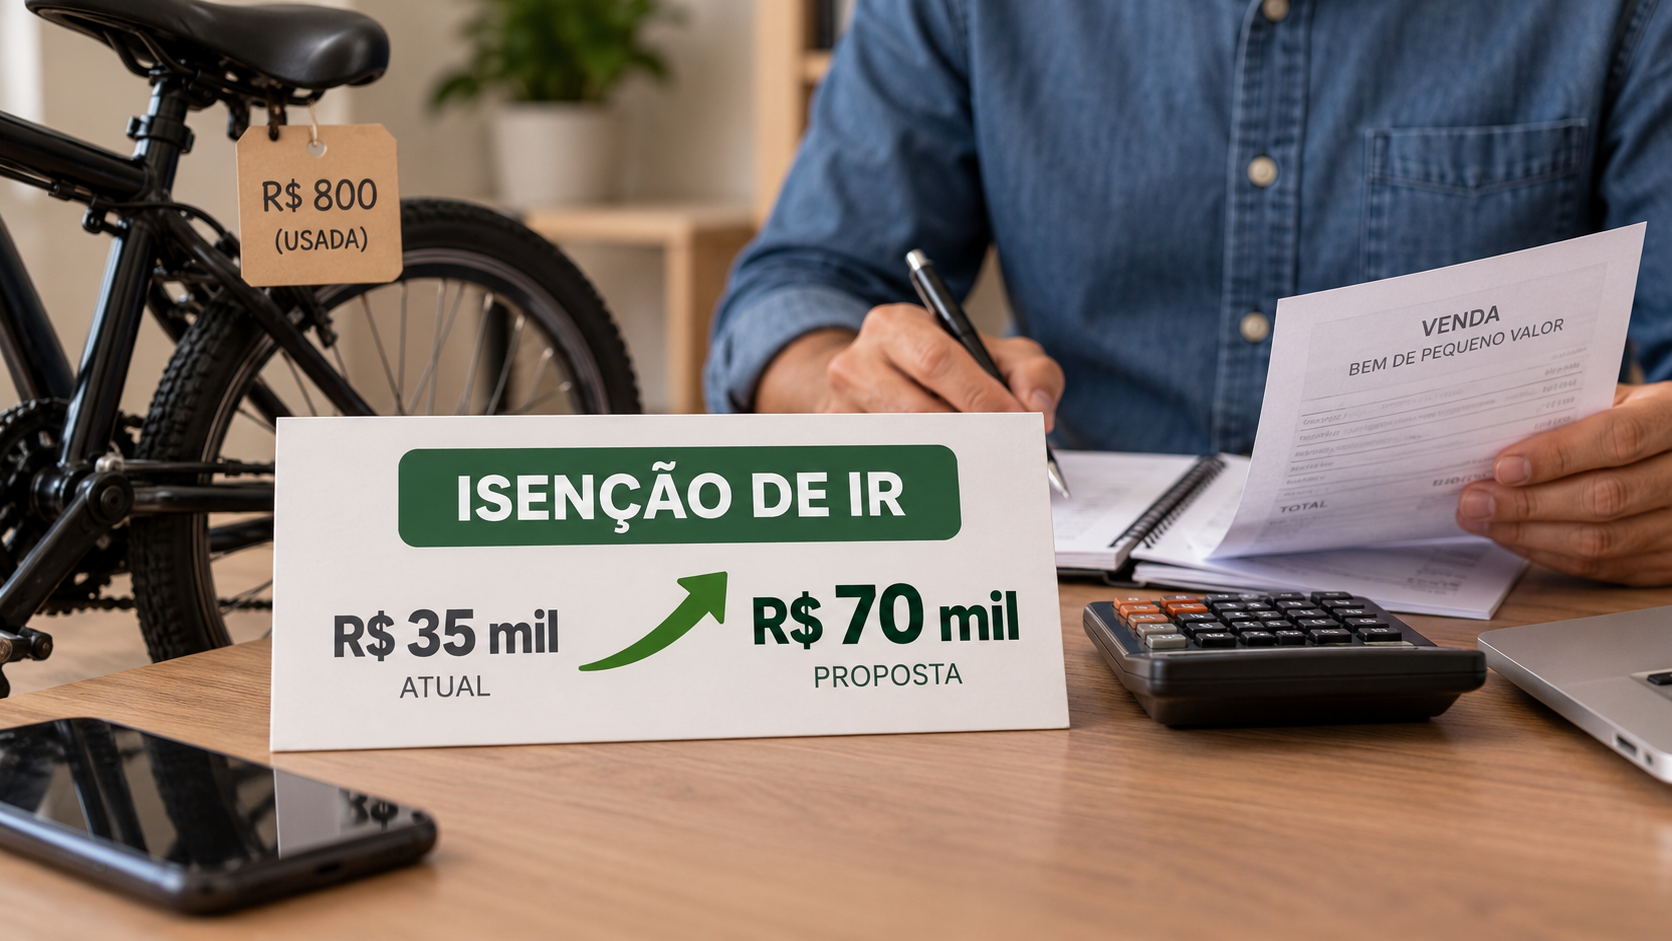
Uma proposta em análise na Câmara dos Deputados pode alterar o valor usado para definir quando a venda de um bem de pequeno valor fica dispensada do Imposto de Renda. O texto prevê elevar de R$ 35 mil para R$ 70 mil o limite atualmente considerado para esse tipo de operação.
A mudança está relacionada à apuração do ganho de capital, que corresponde à diferença positiva entre o valor de venda de um bem e o custo pelo qual ele foi adquirido. Se a proposta avançar e for aprovada, operações dentro da nova faixa poderão ficar abrangidas pela regra de isenção prevista no texto.
O projeto ainda está em análise no Legislativo. Portanto, o limite de R$ 70 mil não está em vigor e não altera, por enquanto, as obrigações atuais dos contribuintes.
Qual é a mudança prevista
O principal ponto da proposta é a atualização do valor de referência para as vendas de bens de pequeno valor. Pela regra mencionada no projeto, o limite passaria de R$ 35 mil para R$ 70 mil.
Na prática, a alteração ampliaria a faixa de operações que poderiam ser enquadradas na isenção do Imposto de Renda sobre o ganho de capital. O texto não trata de uma dispensa geral para qualquer venda, mas de uma mudança no parâmetro monetário usado para identificar as operações alcançadas pela regra.
A proposta também não representa uma alteração imediata. Para produzir efeitos, o texto precisa seguir o processo legislativo, ser aprovado nas etapas previstas e passar a valer conforme as regras aplicáveis à entrada em vigor da nova norma.
Como funciona o ganho de capital
O ganho de capital aparece quando um bem é vendido por valor superior ao custo de aquisição informado pelo proprietário. Essa diferença pode ser considerada na apuração do Imposto de Renda, conforme as regras tributárias aplicáveis à operação.
O limite de pequeno valor funciona como um dos parâmetros para definir se determinada venda pode ser beneficiada pela isenção. Hoje, o valor citado na proposta é de R$ 35 mil. O projeto pretende atualizar essa referência para R$ 70 mil.
Assim, o debate não se concentra apenas no preço de venda de um bem, mas também na forma como a legislação trata a diferença entre o valor de aquisição e o valor recebido pelo proprietário. A alteração proposta busca mudar o marco monetário utilizado nessa avaliação.
Quem poderá ser alcançado
O texto pode interessar a pessoas físicas que vendem bens ocasionalmente e precisam verificar se a operação está sujeita ao Imposto de Renda sobre ganho de capital. Entre os exemplos possíveis estão bens de uso pessoal ou patrimonial que deixaram de ser utilizados e foram colocados à venda.
O enquadramento, entretanto, dependerá da redação final aprovada e das condições estabelecidas na legislação. A simples existência de uma proposta não modifica a necessidade de observar a regra atualmente vigente.
Também é importante distinguir uma venda eventual de uma atividade habitual de comércio. A proposta mencionada trata do limite utilizado para operações com bens de pequeno valor e não deve ser interpretada, sem a análise das normas aplicáveis, como uma autorização ampla para deixar de declarar qualquer tipo de rendimento ou atividade econômica.
O que muda caso o projeto seja aprovado
Se o texto for aprovado nos termos apresentados, o valor de R$ 70 mil substituirá o limite de R$ 35 mil como referência para a isenção prevista nas vendas de bens de pequeno valor. A consequência seria a ampliação da faixa nominal de operações que poderiam ser enquadradas na regra.
Uma venda que ultrapassasse o limite atual, mas permanecesse dentro do novo teto, poderia receber tratamento diferente daquele aplicado hoje, desde que atendesse às demais exigências legais. Essa possibilidade, contudo, somente existirá depois da aprovação e da entrada em vigor da mudança.
Até lá, os contribuintes devem considerar o limite e os procedimentos previstos na legislação vigente. Em caso de dúvida sobre uma operação específica, a análise deve levar em conta o tipo de bem, o valor de aquisição, o preço de venda e as demais informações exigidas pela Receita Federal.
Por que o limite está em discussão
O projeto parte da necessidade de atualizar o valor usado como referência para vendas de pequeno valor. A proposta considera a diferença entre o limite atual, de R$ 35 mil, e o novo patamar sugerido, de R$ 70 mil.
Com a alteração, a legislação passaria a adotar um marco mais elevado para definir as operações alcançadas pela isenção. O debate na Câmara, portanto, envolve a atualização de uma regra ligada à tributação do ganho de capital e à declaração de vendas de bens.
O texto ainda precisa ser examinado durante a tramitação legislativa. A análise poderá incluir etapas, manifestações e votações previstas no processo da Câmara dos Deputados, antes de qualquer eventual mudança na regra em vigor.
Regra atual continua valendo
Enquanto a proposta não for convertida em norma válida, permanece aplicável o limite atualmente previsto para a isenção. O valor de R$ 70 mil, embora esteja no centro do projeto, não pode ser usado como referência oficial antes da conclusão do processo legislativo e da vigência da mudança.
Por isso, quem vendeu ou pretende vender um bem deve verificar as regras atuais do Imposto de Renda e avaliar se houve ganho de capital. A proposta em análise não elimina, neste momento, as obrigações de apuração e declaração que já existem.
A situação poderá mudar se o projeto for aprovado. Nesse caso, será necessário observar a redação definitiva da norma, a data de início de seus efeitos e as orientações oficiais sobre a aplicação do novo limite.
Tramitação na Câmara
A proposta está em análise na Câmara dos Deputados e ainda não representa uma alteração definitiva na legislação tributária. O andamento do projeto poderá definir se o limite será mantido, modificado ou rejeitado durante a tramitação.
Até a conclusão desse processo, o valor de R$ 35 mil continua sendo o parâmetro informado para a regra atual, enquanto os R$ 70 mil correspondem ao limite defendido no texto em discussão.
A informação foi publicada pela Agência Câmara de Notícias.